ONA MOMENTS
La teva ràdio, el teu moment.
Música, emocions i companyia allà on siguis.
Ona Moments
Ràdio en directe
Jubilats i hipotecats: quan la hipoteca no s’acaba amb la vida laboral
La jubilació s’associa sovint amb l’habitatge pagat i una despesa més baixa. Però cada vegada hi ha llars que arriben a aquesta etapa amb quotes pendents, estalvis ajustats i menys marge per absorbir imprevistos.

Per a moltes persones, arribar a la jubilació vol dir haver acabat de pagar el pis. Aquesta expectativa, però, no sempre es compleix. Les hipoteques signades més tard, els terminis llargs, les separacions, les noves compres o les dificultats econòmiques poden fer que una quota mensual continuï arribant quan els ingressos ja provenen principalment d’una pensió.
El fenomen dels jubilats hipotecats posa sobre la taula una qüestió que sovint queda amagada darrere de les estadístiques generals d’habitatge: no n’hi ha prou amb saber si una persona és propietària. També cal saber si el seu habitatge està pagat, quina part dels ingressos absorbeix la quota i quina capacitat té la llar per afrontar una despesa inesperada.
Una quota que pesa més quan els ingressos són fixos
Durant la vida laboral, una hipoteca pot conviure amb nòmines, hores extres o altres ingressos. En jubilar-se, la situació acostuma a canviar: els ingressos passen a ser més previsibles i, en molts casos, inferiors als que es tenien abans. La quota, en canvi, no necessàriament baixa.
A aquesta despesa s’hi afegeixen comunitat, subministraments, assegurances, impostos i manteniment. Si el tipus d’interès és variable, les revisions del préstec també poden alterar el pressupost. I si l’habitatge necessita una reparació important, la família pot trobar-se amb poc marge per reaccionar.

Per què s’allarga el deute?
No hi ha una única causa. Algunes persones van comprar el primer habitatge en una edat més avançada; d’altres van ampliar o canviar de casa quan ja tenien una trajectòria laboral consolidada. També hi ha llars que han renegociat el préstec per reduir la quota mensual, a costa d’allargar-ne el termini total.
Les ruptures de parella, els canvis familiars i les dificultats per vendre un immoble en bones condicions poden complicar encara més la situació. En altres casos, una persona assumeix tota la càrrega del préstec després d’un canvi en la composició de la llar.
El debat polític: mesures concretes, no només titulars
Quan s’acosta una convocatòria electoral, l’habitatge torna al centre del debat. Per a les persones grans que encara paguen una hipoteca, però, les promeses generals no sempre resolen el problema immediat. El que importa és si les mesures arriben a les llars afectades, quins requisits tenen i quin efecte real poden tenir sobre la despesa mensual.
En llegir els programes i les declaracions dels partits, convé distingir entre diverses polítiques: ajuts directes a l’habitatge, protecció davant situacions de vulnerabilitat, incentius per a la rehabilitació, mesures fiscals i canvis en les condicions de finançament. No són instruments equivalents i no tots s’adrecen a les persones jubilades amb una hipoteca vigent.
Què cal demanar als partits?
- Definicions clares: qui pot accedir a cada ajut i si inclou persones pensionistes amb préstec hipotecari.
- Impacte mesurable: quantia, durada, pressupost disponible i nombre estimat de llars beneficiàries.
- Tràmits accessibles: procediments senzills, informació presencial i suport per a qui té dificultats digitals.
- Protecció davant imprevistos: orientació independent en cas de dificultats de pagament i vies de mediació.
- Transparència: publicació periòdica de resultats per edat, ingressos i situació residencial.

Una qüestió que també és de salut i de qualitat de vida
La pressió econòmica no es limita als números. Quan una part important de la pensió es destina a l’habitatge, pot quedar menys diners per a alimentació, transport, activitats socials o adaptacions de la llar. La preocupació per arribar a final de mes també pot afectar el benestar i la tranquil·litat de tota la família.
Per això, les respostes no haurien de centrar-se només en evitar impagaments. També cal facilitar assessorament financer imparcial, informació sobre ajuts existents, mediació quan hi ha dificultats i polítiques que ampliïn l’oferta d’habitatge assequible per a totes les edats.
La jubilació no hauria de començar amb una incertesa afegida
Tenir una hipoteca durant la jubilació no és, per si mateix, sinònim de vulnerabilitat. La situació depèn dels ingressos, del capital pendent, del tipus d’interès i de les despeses de cada llar. Però sí que és un indicador que mereix atenció, especialment quan la quota deixa poc marge per viure amb seguretat.
El debat públic necessita dades i propostes verificables. I les persones afectades necessiten respostes comprensibles: saber a quins recursos poden accedir, com demanar ajuda i quines alternatives tenen abans que una dificultat temporal es converteixi en un problema greu.
Nota editorial: Aquest article és un reportatge de context i no atribueix mesures concretes a cap partit. Les propostes electorals s’han de contrastar amb els programes oficials vigents i les fonts institucionals abans de publicar-ne una comparativa. Les imatges són il·lustratives i no representen necessàriament persones afectades pel fenomen.
Fonts útils per documentar i ampliar el tema
- Institut Nacional d’Estadística (INE) — dades de llars, edat, ingressos i condicions de vida.
- Banc d’Espanya — informació sobre crèdit, tipus d’interès i endeutament de les llars.
- Ministeri d’Habitatge i Agenda Urbana — polítiques públiques i informació sobre habitatge.
- Agència de l’Habitatge de Catalunya — ajuts i recursos d’habitatge a Catalunya.
- Agència Catalana del Consum — orientació i informació per a les persones consumidores.
✦ NOVA TEMPORADA · 2026 ✦
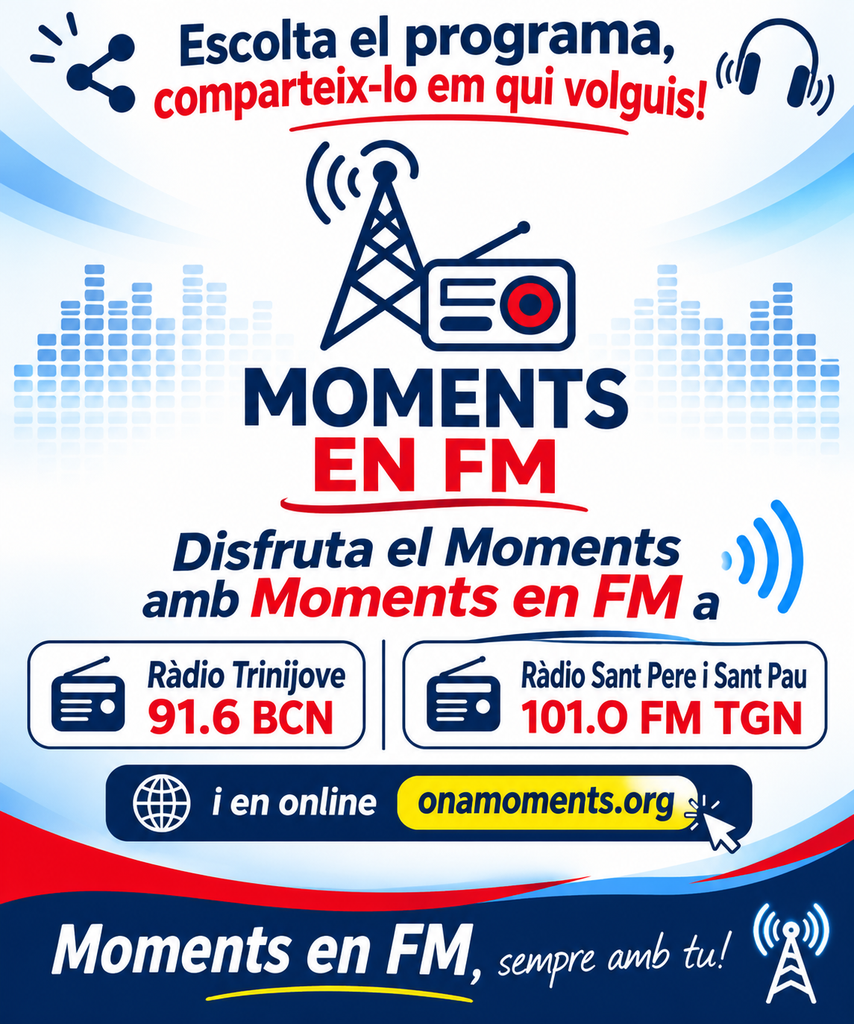
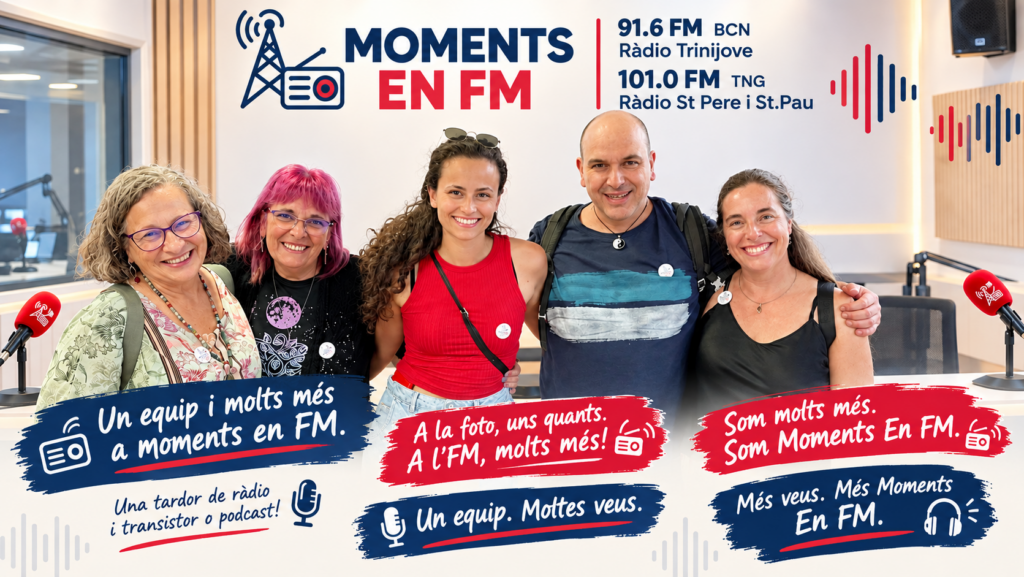
Moments En FM 📶 en antena 📡
Les veus tornen, la música ens retroba i les ones
s’omplen de noves històries.
El nostre retrobament comença el 7 d’octubre.
📻 Ràdio Trinijove
🗓️ Dimecres · 16.00 h
Tornem a connectar-nos amb tu. Una nova temporada, la mateixa passió per la ràdio i moltes ganes de compartir!
Escolta en directe ↗🎧 Ràdio Sant Pere i Sant Pau
🗓️ Divendres · 16.00 h
Ens tornem a trobar a les ones per compartir moments, veus i bona companyia. Connecta-t’hi!
Sintonitza la ràdio ↗💜 Ona Moments
🗓️ Dimecres · 20.00 h
📅 Dissabte · 20.00 h
Moments que sonen, emocions que connecten i dues cites radiofòniques per compartir la màgia de la ràdio amb nosaltres.
Escolta Ona Moments ↗
Escolta Ona Moments a la carta
Els teus programes, podcasts i moments preferits, disponibles per escoltar-los quan vulguis.
Escolta ara